Descripción
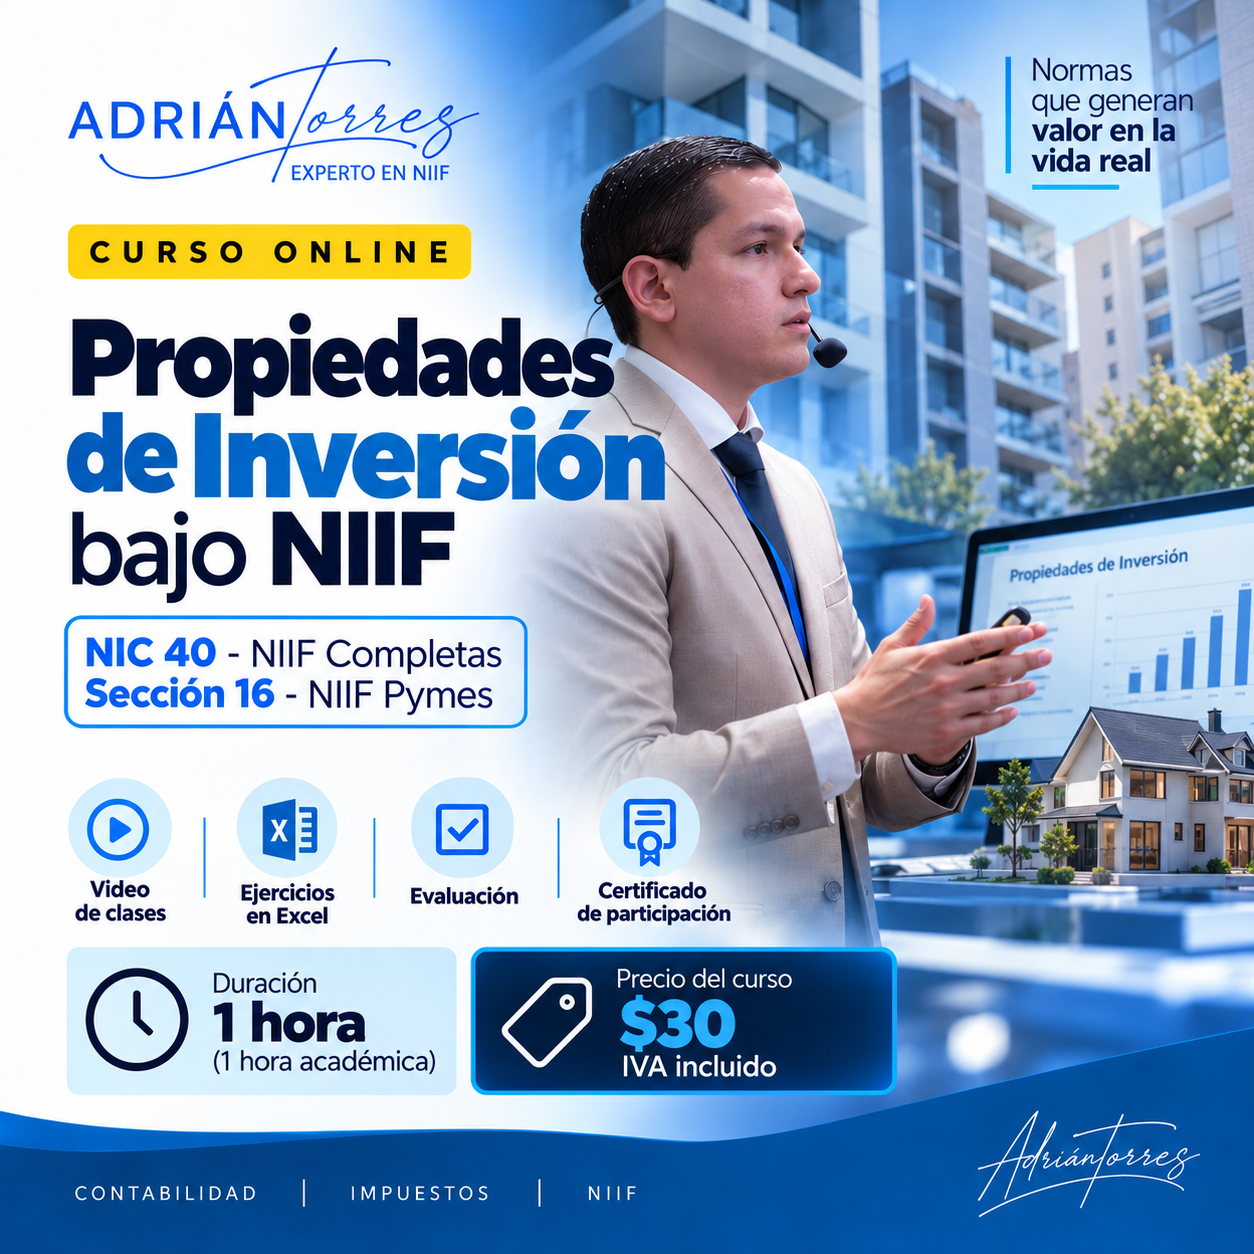
Curso práctico «Propiedades de Inversión bajo NIIF», obra de Adrián Torres. La NIC 40 —Sección 16 en la NIIF para las PYMES— parece sencilla y es donde más se equivoca la práctica contable: no todo inmueble que no se usa es propiedad de inversión, y la clasificación depende de la intención. Este curso delimita el alcance de la norma, resuelve cuándo se reconoce como activo y recorre la medición inicial y la posterior bajo los dos marcos, con el ejercicio resuelto en Excel.
Ficha del curso
- Modalidad: 100% en línea — curso pregrabado. Avanzas a tu propio ritmo y accedes al contenido según tu disponibilidad.
- Duración: 1 hora académica
- Acceso: 60 días desde la activación de tu compra, para ver el curso y descargar el material tantas veces como quieras. El certificado obtenido se conserva de forma permanente.
- Normativa abordada: NIC 40 – Propiedades de inversión · Sección 16 de la NIIF para las PYMES – Propiedades de inversión · NIC 16 – Propiedad, planta y equipo (delimitación del alcance)
Lo que vas a resolver
- ¿Cuándo un inmueble es propiedad de inversión y cuándo es propiedad, planta y equipo?
- ¿A qué rubro le aplica la norma de forma exclusiva?
- ¿Basta con que el inmueble esté desocupado o tiene que haber una intención concreta?
- ¿Cómo mido la propiedad de inversión después del reconocimiento inicial bajo NIIF Completas y bajo PYMES?
- ¿Qué son las propiedades ocupadas por el dueño y por qué quedan fuera de la norma?
Contenido del curso
- Definición de propiedad de inversión
- El rubro al que le aplica de forma exclusiva
- La intención como criterio de clasificación
- Arrendamiento a terceros bajo arrendamiento operativo
- Intención de obtener apreciación de capital
- Cuándo se reconoce como activo
- Medición inicial
- Medición posterior
- Bajo NIIF Completas
- Bajo la NIIF para las PYMES
- Cómo se contabiliza la medición posterior
- Propiedades ocupadas por el dueño: a qué se refiere el término y cómo se delimita frente a la NIC 16
Qué incluye
- Clase grabada
- Ejercicio resuelto en Excel
- Evaluación y certificado de aprobación
Dirigido a
- Contadores y asistentes contables
- Auditores externos e internos
- Gerentes financieros y asistentes financieros
- Responsables de preparar los estados financieros
- Administradores